18+ · Materiał reklamowy · Graj odpowiedzialnie
18+. Treść oferty, ocena i liczba opinii pochodzą od partnera i są podane tak, jak je otrzymaliśmy. Dostępność i warunki zależą od tego, gdzie jesteś. Gra wiąże się z ryzykiem finansowym.
 Najlepsze kasyna dostępne w kraju PolskaAktualizacja 29 października 2026
18+. Treść oferty, ocena i liczba opinii pochodzą od partnera i są podane tak, jak je otrzymaliśmy. Dostępność i warunki zależą od tego, gdzie jesteś. Gra wiąże się z ryzykiem finansowym.
Kasyna z płatnością Visa przyjmują pieniądze w sekundę, a potem zaczynają się pytania: dlaczego jedna transakcja przechodzi, a druga nie, czy wygrana wróci na tę samą kartę i kto zarabia na kursie. Ta strona nie jest listą kasyn ani przeglądem metod — to masz w tekstach o karcie Visa i Mastercard i o metodach płatności. Tutaj rozbieramy samą transakcję: przez kogo przechodzi, co ją blokuje i jak wygląda droga powrotna.

 +250% do depozytu Odbierz bonus 18+ · Warunki bonusu w regulaminie 22BET
W skrócie: Najpopularniejsze metody płatności w kasynach online dla graczy z Polski to BLIK, karty Visa i Mastercard, paysafecard, e-portfele Skrill i Neteller, przelew online oraz kryptowaluty. BLIK i paysafecard są najwygodniejsze do wpłat, ale wypłaty idą zwykle przelewem, na e-portfel albo w krypto. Część metod jest wykluczona z bonusów.
Visa nie wydaje kart i nie trzyma twoich pieniędzy. To sieć rozliczeniowa, która przenosi komunikaty między bankiem sprzedawcy i bankiem, który wydał twoją kartę. Pieniądze są w twoim banku, a decyzję „tak“ albo „nie“ podejmuje właśnie on. To rozróżnienie wyjaśnia większość nieporozumień: gdy transakcja nie przechodzi, prawie nigdy nie jest to „Visa zablokowała“, a „twój bank odmówił“.
Druga rzecz: pod jednym logo Visa kryją się trzy różne produkty, które w kasie zachowują się inaczej.
Do tego dochodzą karty wirtualne z aplikacji — technicznie to zwykle Visa debetowa z własnym numerem i własnym limitem. W kasie wyglądają identycznie, w historii banku też, a różnicę robi kontrola, jaką masz nad nimi w aplikacji: własny limit, zamrożenie jednym suwakiem i podgląd każdej transakcji od razu.
Między twoim kliknięciem a saldem w kasynie stoi pięć uczestników, i każdy z nich może powiedzieć „nie“. Cała droga trwa sekundy, ale wiedza o tym, kto jest w kolejce, pozwala zgadnąć, gdzie coś się urwało.
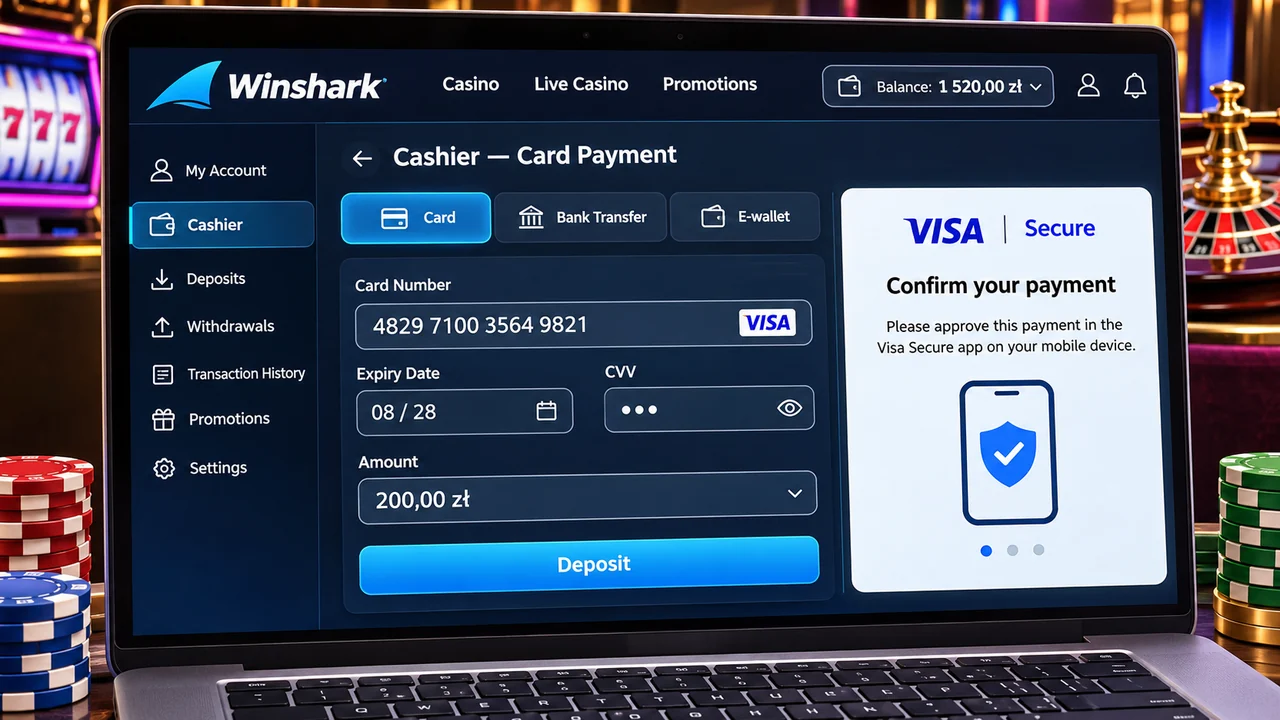
Przedostatni punkt jest w Polsce najczęstszym powodem nieudanej pierwszej wpłaty. Gracz wpisuje dane karty, przechodzi do aplikacji, nie potwierdza dość szybko albo zamyka okno, i widzi komunikat o odrzuceniu. Karta jest sprawna, pieniądze są na miejscu, a transakcja padła na potwierdzeniu. Druga próba zwykle przechodzi — ale jeśli w aplikacji widzisz blokadę środków z pierwszej, odczekaj, zamiast płacić dwa razy.
Każdy sprzedawca w sieciach kartowych ma kod kategorii (MCC). Zakłady i kasyna mają własny — MCC 7995 — i to on sprawia, że twoja wpłata nie jest dla banku anonimowym przelewem. Bank nie wie, w co zagrałeś, ale wie, że transakcja należy do kategorii hazardowej, i może na tej podstawie zastosować własną regułę.
Z tego kodu wynikają trzy rzeczy, o które gracze pytają najczęściej. Pierwsza: niektóre banki w ogóle nie przepuszczają tej kategorii na kartach kredytowych. Druga: w części aplikacji można samemu włączyć blokadę płatności hazardowych, i wtedy odmowa jest skutkiem twojego własnego ustawienia. Trzecia: taka transakcja częściej trafia na dodatkowe potwierdzenie, bo reguły antyfraudowe traktują ją jako podwyższone ryzyko.
Jeśli bank odmawia konsekwentnie, to jest odpowiedź, nie przeszkoda do obejścia. Droga przez kartę jest wtedy zamknięta i sensowne wyjścia są dwa: wybrać inną, legalną metodę płatności albo nie wpłacać. Szukanie sposobu na ominięcie decyzji własnego banku kończy się zwykle zablokowaną transakcją, zamrożonymi środkami i wyjaśnieniami, których nikt nie potrzebuje.
Warto też pamiętać o kontekście prawnym. W Polsce koncesję na kasyno online ma jeden podmiot, Total Casino, a operatorzy bez polskiej koncesji działają na licencjach zagranicznych. To wpływa na to, jak polskie banki i wydawcy kart podchodzą do tej kategorii transakcji. Co z tego wynika dla gracza, rozkładamy w tekście o legalnym kasynie online w Polsce.
Komunikaty w kasie są oszczędne: „transakcja odrzucona“, „spróbuj ponownie“, ewentualnie „skontaktuj się z wydawcą karty“. Tabela przypisuje realne przyczyny do miejsca, w którym możesz je sprawdzić.
| Przyczyna | Gdzie to sprawdzisz | Co robisz |
|---|---|---|
| Niepotwierdzone 3-D Secure | Powiadomienia w aplikacji banku | Powtórz płatność i potwierdź od razu; sprawdź, czy nie ma blokady środków z pierwszej próby |
| Blokada płatności hazardowych | Ustawienia bezpieczeństwa w aplikacji | To twoje ustawienie. Jeśli włączyłeś je świadomie, zostaw je włączone |
| Reguła wydawcy dla kategorii hazardowej | Regulamin karty, infolinia banku | Droga zamknięta. Wybierz inną metodę płatności, nie inną kartę tego samego typu |
| Karta kredytowa | Rodzaj karty na awersie i w aplikacji | Nie finansuj gry limitem kredytowym — to zasada, nie formalność |
| Limit transakcji internetowych | Limity karty w aplikacji | Podnieś limit świadomie albo zmniejsz kwotę wpłaty |
| Brak zgodności danych | Imię i nazwisko na karcie i na koncie w kasynie | Dane muszą się zgadzać; karta innej osoby nie przejdzie weryfikacji |
| Karta prepaid bez obsługi zwrotów | Regulamin produktu | Wpłata przejdzie, wypłata nie wróci tą drogą — zaplanuj drugą metodę |
| Kasyno nie obsługuje kart dla Polski | Kasa po zalogowaniu | Logo na stronie głównej nic nie znaczy; liczy się lista w kasie |
Jedna uwaga praktyczna: nie powtarzaj odrzuconej płatności trzy i cztery razy. Seria nieudanych prób z tej samej karty na tę samą kategorię sprzedawcy to dla systemów antyfraudowych wzorzec, który kończy się tymczasową blokadą karty. Sprawdź przyczynę po jednej nieudanej próbie, nie po piątej.
Wpłata i wypłata kartą wyglądają symetrycznie i nie są symetryczne. Wpłata to zwykła transakcja zakupowa. Wypłata to albo zwrot do pierwotnej transakcji, albo osobny przekaz na kartę — w nomenklaturze sieci OCT, czyli przelew wychodzący na numer karty, znany też jako Visa Direct. To dwa różne mechanizmy z różnymi ograniczeniami.
Stąd prosta rada, którą powtarzamy przy każdej metodzie: wybierz drogę wypłaty przed pierwszą wpłatą. Jeśli zależy ci na tempie, karta rzadko jest najszybsza — szybciej działają e-portfele i kryptowaluty. Ile realnie trwa wypłata różnymi drogami, rozbieramy w tekście o kasynie z szybką wypłatą.
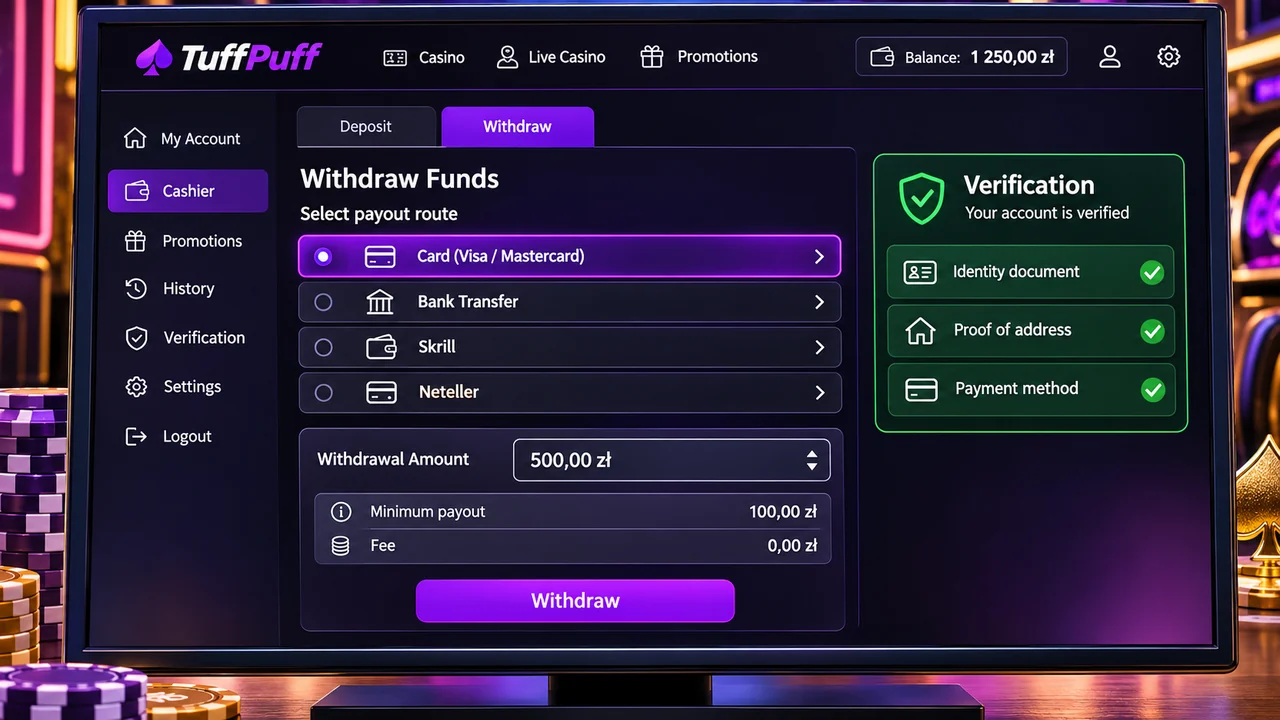
I rzecz, która zaskakuje przy pierwszej wypłacie niezależnie od kwoty: weryfikację tożsamości wywołuje pierwsze zlecenie wypłaty, a nie jego wysokość. Wypłata 100 zł może uruchomić dokładnie te same dokumenty, co wypłata 10 000 zł. Wyślij je, póki nic nie jest w toku — wtedy pierwsza wypłata to formularz, a nie negocjacje.
Karta płaci w walucie rachunku, do którego jest podpięta. Kasyno prowadzi saldo w walucie, którą wybrałeś przy rejestracji — a tej zwykle nie da się potem zmienić. Jeśli obie waluty są te same, nie ma przeliczenia. Jeśli się różnią, ktoś po drodze wymienia pieniądze po swoim kursie, i robi to dwa razy: przy wpłacie i przy wypłacie.
| Sytuacja | Kto wymienia | Koszt dla ciebie |
|---|---|---|
| Karta w zł, konto w kasynie w zł | nikt | brak przeliczenia |
| Karta w zł, konto w kasynie w euro | bank wydawcy albo sieć Visa | kurs plus możliwa prowizja za walutę obcą, przy wpłacie i przy wypłacie |
| Karta w euro, konto w kasynie w zł | bank wydawcy | jak wyżej, tylko w drugą stronę |
| Kasa proponuje zapłatę „w twojej walucie“ (DCC) | pośrednik w kasie | kurs pośrednika, zwykle gorszy od bankowego — odrzuć propozycję |
| Karta wirtualna z subkonta walutowego | aplikacja, przy zasilaniu subkonta | wymiana następuje wcześniej, kurs widzisz z góry |
Wiersz o DCC to jedyne miejsce w całym procesie, w którym możesz jednym kliknięciem zaoszczędzić. Gdy kasa pyta, czy obciążyć cię w złotówkach zamiast w walucie salda, odpowiedź brzmi „nie“ — przeliczenie po stronie twojego banku wypada zwykle korzystniej. Jak wygląda gra na koncie prowadzonym w złotówkach i co to zmienia w limitach bonusu, opisujemy w tekście o kasynie online z polską walutą.
Sprawdzenie zajmuje minutę: zrób pierwszą wpłatę małą i porównaj kwotę zaksięgowaną na saldzie z kwotą na wyciągu z banku. Różnica, jaką wtedy zobaczysz, powtórzy się przy każdej kolejnej transakcji — tylko większa.
Gdy transakcja nie przechodzi „bez powodu“, winny jest zwykle limit — tylko nie ten, o którym myślisz. Limitów jest trzy i ustawiają je trzy różne strony.
Pierwszy limit sprawdzasz w aplikacji, drugi w kasie po zalogowaniu, trzeci w ustawieniach konta gracza. Jeśli wpłata przechodzi za 50 zł, a odbija się za 500 zł, to prawie zawsze pierwszy albo drugi. A jeśli dziś przeszła i jutro nie, przy tej samej kwocie — sprawdź najpierw, czy limit dzienny nie został wyczerpany wcześniejszą transakcją.
Reklamacja transakcji kartowej, czyli chargeback, to procedura dla przypadków, w których coś poszło nie tak z samą płatnością: podwójne obciążenie, transakcja bez twojej zgody, kwota inna niż zatwierdzona, pieniądze pobrane i nieksięgowane w kasynie. W tych sytuacjach masz pełne prawo złożyć reklamację w swoim banku i warto to zrobić — z numerem referencyjnym i potwierdzeniem.
Czym chargeback nie jest: narzędziem do cofania przegranej sesji. Usługa została wykonana, saldo zasilone, gra przeprowadzona. Reklamacja z takim uzasadnieniem zwykle przepada, a dla kasyna jest podstawą do zamknięcia konta i wstrzymania wypłat. To najszybszy znany sposób, żeby do straty z gry dodać zablokowane środki.
Dobra praktyka jest nudna i działa: zachowaj potwierdzenia pierwszych kilku transakcji i e-maile z kasyna. Przy rozbieżności w kwocie albo braku księgowania jedno zgłoszenie z referencją załatwia sprawę szybciej niż pięć rozmów bez dokumentów. Zacznij od kasyna: jeśli pieniądze wyszły z banku i nie pojawiły się na saldzie, to najpierw problem operatora, a reklamacja w banku jest drugim krokiem, nie pierwszym. Numer referencyjny transakcji znajdziesz w historii rachunku, a godzinę i kwotę w potwierdzeniu — tyle wystarcza, żeby zgłoszenie było kompletne.
Tu jest dobra wiadomość. Karty Visa i Mastercard należą do metod, które w regulaminach promocji kwalifikują się najczęściej — w przeciwieństwie do e-portfeli i voucherów, które bywają z bonusu wykluczone. Jeśli zależy ci na ofercie powitalnej, karta jest zwykle bezpiecznym wyborem na pierwszą wpłatę.
Dwa warunki trzeba jednak sprawdzić przed wpłatą, a nie po. Pierwszy: minimalna kwota kwalifikująca do bonusu, która nie musi być równa minimalnej wpłacie w kasie. Drugi: okno czasowe — część ofert wymaga wpłaty w określonym czasie od rejestracji, więc testowa wpłata zrobiona tydzień wcześniej może zdyskwalifikować tę właściwą.
I rzecz, która dotyczy kart szczególnie: jeśli wpłata kartą przeszła, ale bonus nie pojawił się na koncie, nie zaczynaj grać. Każdy obrót od tego momentu zaciera granicę między twoimi pieniędzmi a bonusem i utrudnia wyjaśnienie. Zrzut ekranu salda plus jedno zgłoszenie — w tej kolejności.
Wiele osób traktuje płatność z telefonu jako osobną metodę. Technicznie nie jest: pod Google Pay i Apple Pay siedzi ta sama karta Visa, tylko numer przesyłany do sprzedawcy jest zastąpiony tokenem. Dla kasyna to transakcja kartowa, dla banku również — z tą samą kategorią hazardową i tymi samymi regułami.
Co się zmienia na plus: numer karty nie trafia do kasy kasyna, potwierdzenie odbywa się odciskiem albo twarzą, a 3-D Secure w praktyce nie wyskakuje osobno, bo autoryzacja urządzeniem już go zastępuje. Dzięki temu wpłata z telefonu rzadziej odbija się na niepotwierdzonym kodzie, co jest najczęstszą przyczyną nieudanej pierwszej płatności.
Co się nie zmienia: limity karty, blokada płatności hazardowych i decyzja wydawcy. Jeśli bank odmawia transakcji kartą, odmówi też tej samej karcie w portfelu telefonu — to nie jest obejście, bo to ten sam produkt. Tak samo wygląda to z przewalutowaniem: liczy się waluta rachunku pod kartą, nie aplikacja na ekranie.
Droga powrotna to oddzielna sprawa i tutaj portfel z telefonu nie pomaga. Wypłata nie wraca „na Google Pay“ — wraca na kartę pod nim albo, jeśli ta nie przyjmuje przekazów, inną wskazaną drogą. Jak to wygląda w kasie i jakie wymagania ma sam telefon, rozkładamy w tekście o kasynach z Google Pay i Apple Pay.
Całość da się sprawdzić z zalogowanego konta, bez wpłaty. Kolejność ma znaczenie, bo każdy krok może zakończyć sprawdzanie.
Krok szósty jest najtańszym audytem, jaki w kasynie online można kupić: kosztuje tyle, ile minimalna wpłata, a wyłapuje przewalutowanie, zaokrąglenia i niedziałającą bramkę. Reszta to decyzja, którą podejmujesz na własnych warunkach. Gra tylko dla osób pełnoletniych — ustaw limit wpłat w koncie i graj za pieniądze, których strata nic nie zmieni.
Najczęściej z powodu niepotwierdzonego 3-D Secure, włączonej blokady płatności hazardowych albo reguły wydawcy dla tej kategorii transakcji. Sprawdź powiadomienia i ustawienia w aplikacji banku po pierwszej nieudanej próbie, zamiast powtarzać płatność kilka razy.
Czasem tak, przez przekaz na numer karty, ale nie każdy wydawca i nie każda bramka to obsługuje. Karty prepaid i część wirtualnych nie przyjmują przelewów wychodzących, więc kasyno wskaże wtedy przelew bankowy albo e-portfel.
Dłużej niż na e-portfel, bo doliczają się rozliczenia po stronie banków. Konkretnych terminów nie podajemy, bo zależą od kasyna, bramki i wydawcy karty — przewidywalne jest tylko to, że karta rzadko jest najszybszą drogą.
Wielu wydawców blokuje tę kategorię na kartach kredytowych, a tam gdzie nie blokuje, to i tak zły pomysł: gra z limitu kredytowego zamienia przegraną sesję w dług. Do wpłat używaj wyłącznie karty debetowej.
Wszędzie, gdzie waluta karty różni się od waluty salda w kasynie — i płacisz za to dwa razy, przy wpłacie i przy wypłacie. Dodatkowo odrzucaj propozycję zapłaty „w twojej walucie“ w kasie, bo kurs pośrednika jest zwykle gorszy od bankowego.
Nie, to nie ta procedura. Chargeback dotyczy błędów płatności: podwójnego obciążenia, braku księgowania albo transakcji bez twojej zgody. Reklamacja z powodu samej przegranej zwykle przepada, a konto w kasynie może zostać zamknięte.